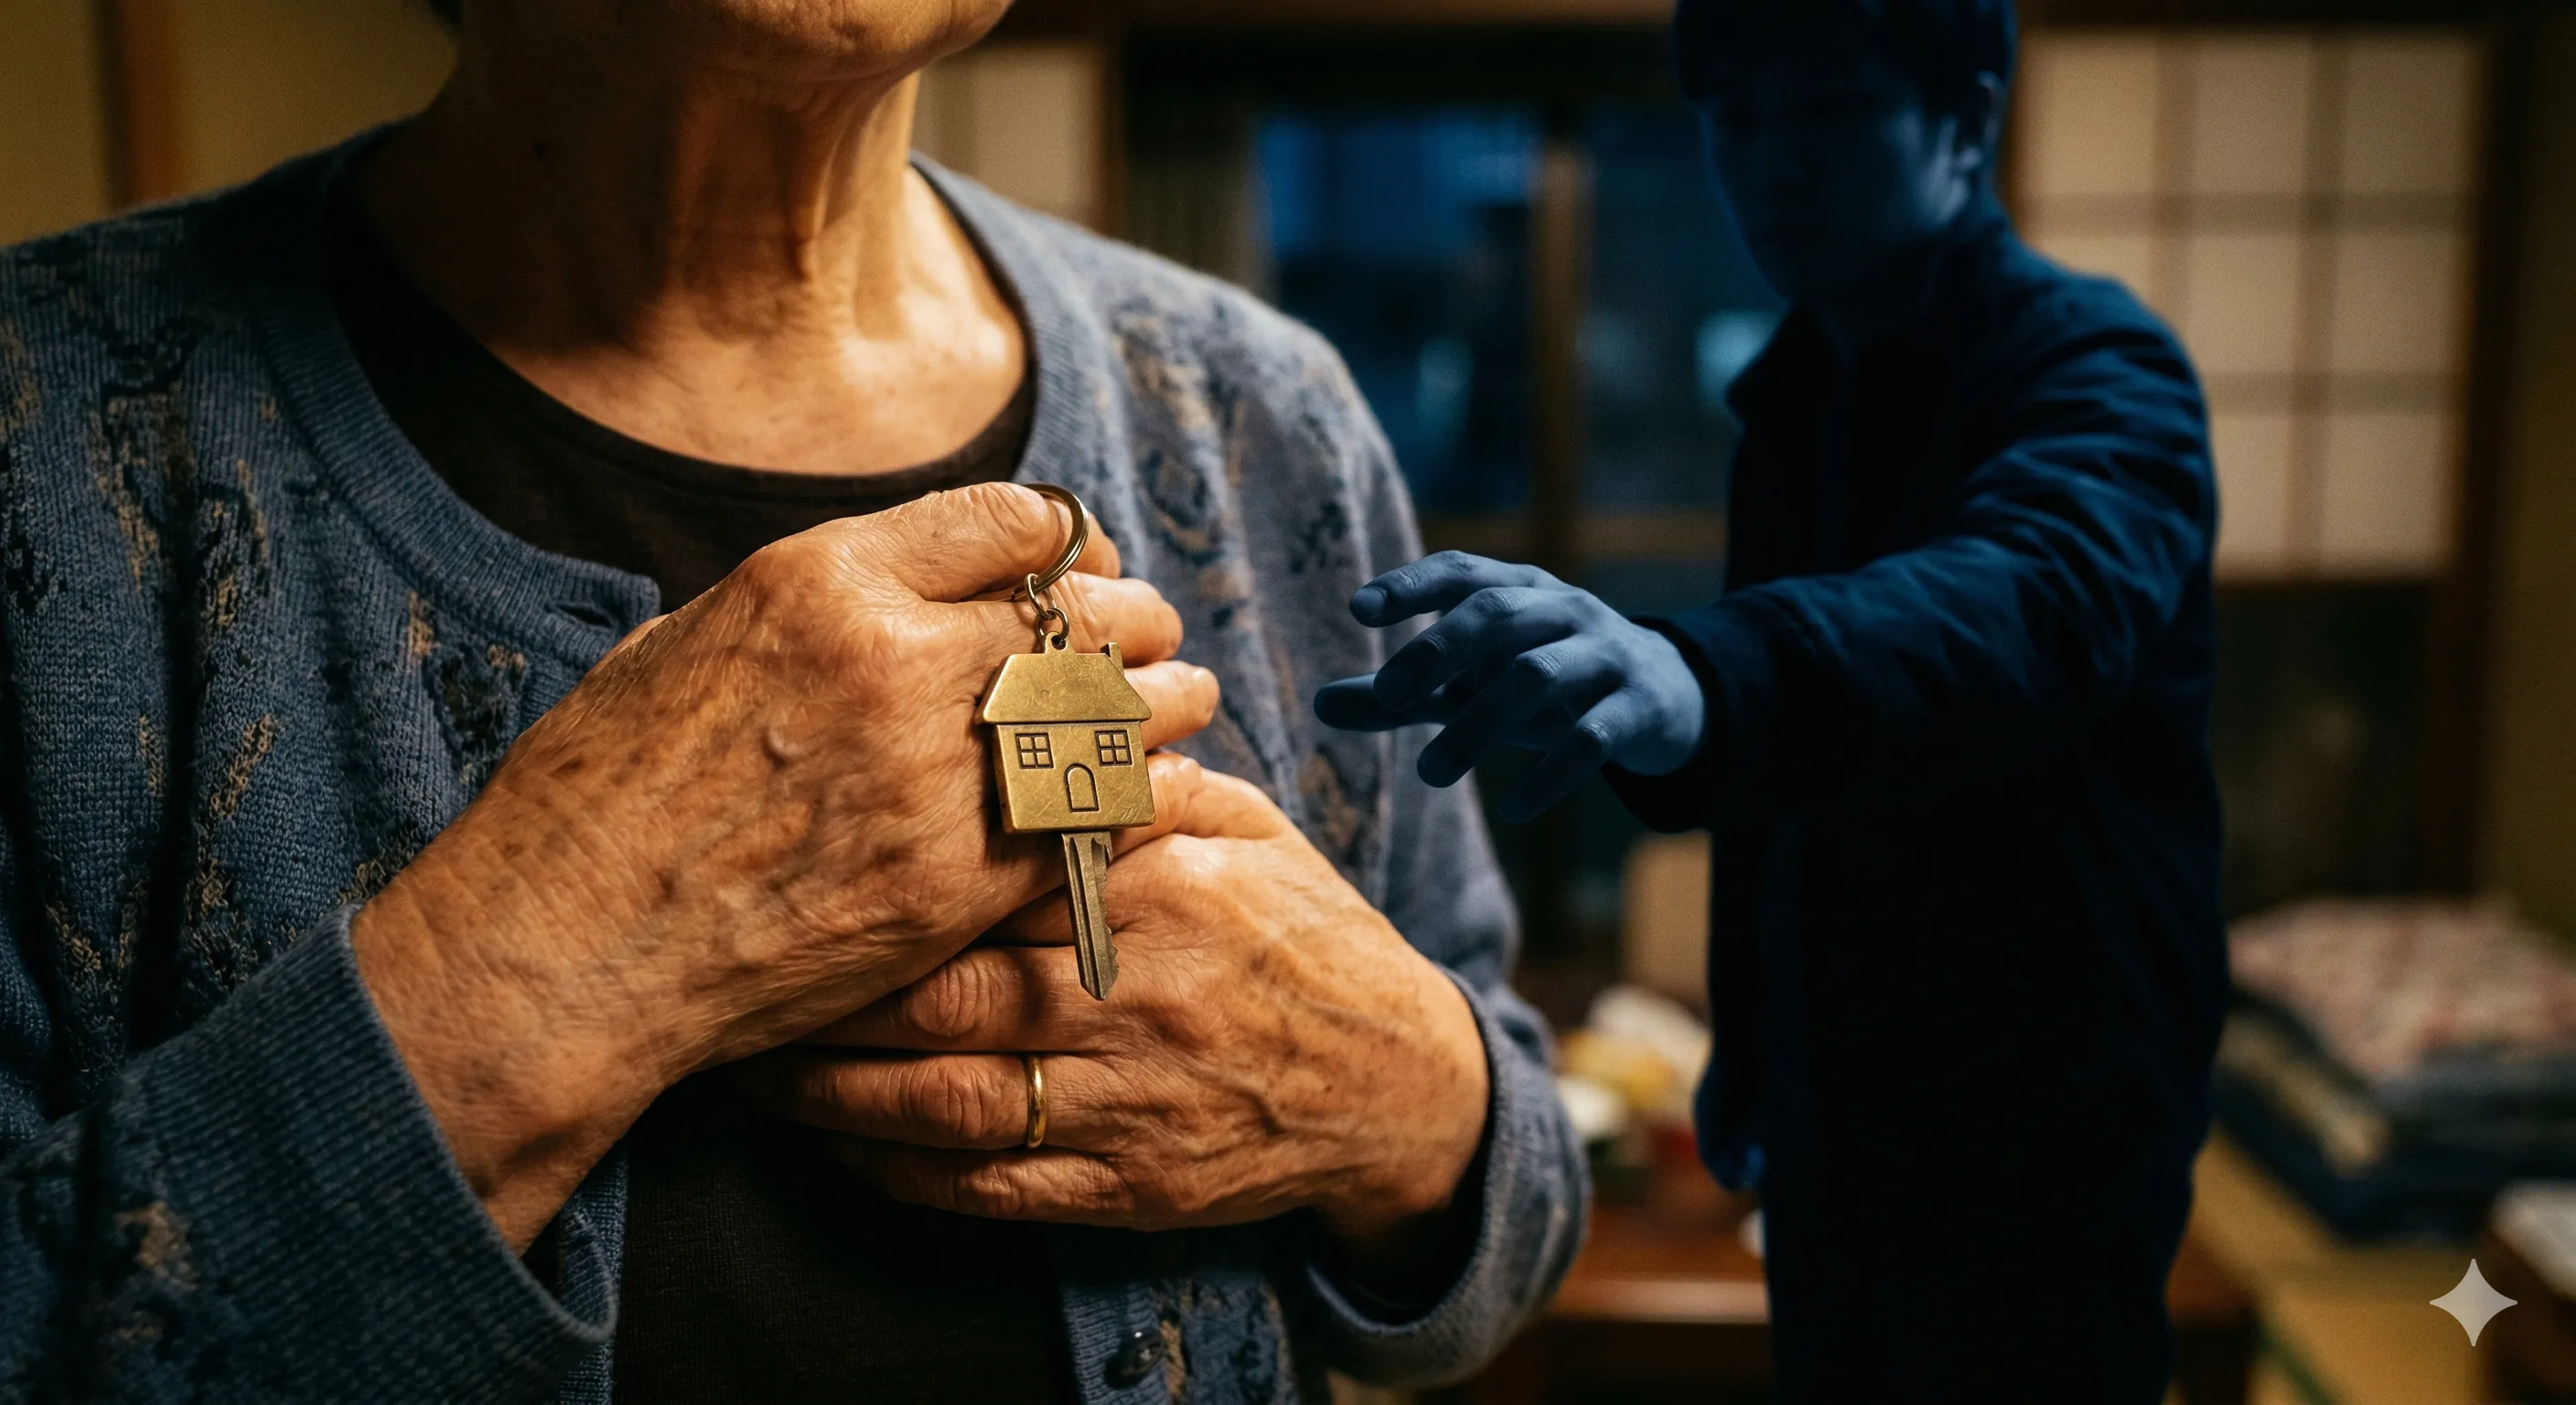
「俺に資産を預けろ」——帰ってきた子供から財産を守る方法
この記事でわかること
Q. 子供が親の資産を要求するのは犯罪ですか?
Q. 家族信託で子供から不動産を守れますか?
Q. 高齢者の経済的虐待はどこに相談すればよいですか?
「俺に預けろ」
ある高齢の男性が、酒の席で語気を荒げた。
都会に出ていた息子が、実家に帰ってきた。帰郷の理由は定かではない。仕事を辞めたのか、うまくいかなかったのか。いずれにせよ、金がない。
帰ってきた息子が、開口一番こう言ったという。
「資産、1億くらいあるんだろ?俺に預けろよ。運用して食わせてやるから」
男性は怒りを隠さなかった。
「あいつみたいなバカが1億持ったってすぐになくすだろう。それに俺の資産は不動産だ。現金じゃない!」
この男性の怒りは、もっともだ。だが、この話を聞いて「ひどい息子だ」で終わらせてはいけない。
これは、日本中で起きている問題だからだ。
加害者の4割は「息子」
厚生労働省が毎年実施している高齢者虐待の調査がある。
その結果は、多くの人の想像を裏切る。高齢者虐待の加害者で最も多いのは、見知らぬ詐欺師でも、介護施設の職員でもない。
息子だ。約39%を占め、加害者の中で最多。
配偶者が約22%、娘が約17%と続く。つまり、高齢者を虐待する加害者の約8割は家族——これが厚労省「令和5年度高齢者虐待調査」の示す現実だ(出典は記事末尾)。
そして虐待の種類のうち、経済的虐待は約14〜18%を占める(養護者・施設従事者の調査区分による)。年金の搾取、預金の無断引き出し、不動産の不正処分——これらが「家族の中で」行われている。
冒頭の「俺に預けろ」は、まだ表に出ている分だけましかもしれない。多くの場合、経済的虐待は静かに、しかし確実に進行する。
よくあるパターン
経済的虐待には、いくつかの典型的なパターンがある。
パターン1: 帰ってきた子供
都会で仕事がうまくいかなくなった子供が実家に戻り、親の資産を当てにする。最初は「少しだけ貸してくれ」から始まり、やがて「どうせ相続するんだから先にもらっても同じだろう」にエスカレートする。
パターン2: 年金の管理
「お父さんの通帳、俺が管理してあげるよ」。一見、親孝行に見える。だが、年金が振り込まれるたびに全額引き出され、生活費にすら事欠く状態になった高齢者の事例は、全国の地域包括支援センターに数多く報告されている。
パターン3: 不動産の処分要求
「この家、売って現金にしたほうがいいよ」。親が住んでいる家の売却を迫る。売却代金を「運用する」「介護費用に充てる」と言いながら、実際には自分の借金返済や遊興費に使う。
パターン4: 認知症に乗じた搾取
認知症の親を不動産詐欺から守る方法でも述べたが、判断能力が低下した親の財産を、子供が勝手に処分するケースは後を絶たない。通帳と印鑑を握られてしまえば、親にはもう抵抗する手段がない。
「親族相盗例」という壁
ここで知っておくべき法律がある。親族相盗例だ。
刑法244条1項(正式名称「親族間の犯罪に関する特例」)は、配偶者・直系血族・同居の親族との間で行われた窃盗・詐欺・横領などについて、刑を免除すると定めている。なお、これらの親族以外(同居していない兄弟姉妹など)は同条2項により親告罪扱いとなり、被害者の告訴がなければ起訴できない。
つまり、息子が親の通帳から勝手に金を引き出しても、刑事罰を科すことが極めて難しい。
「親子の間のことだから」——法律はそう言っている。
もちろん、民事上の損害賠償請求は可能だ。だが、高齢の親が自分の子供を相手に訴訟を起こすハードルは極めて高い。精神的にも、経済的にも。
だからこそ、事後の救済ではなく、事前の防衛が必要なのだ。
「渡さない」ではなく「渡せない仕組み」を作る
冒頭の男性は、息子の要求を怒りで跳ね返した。判断能力がしっかりしている今だからできたことだ。
だが、5年後はどうか。10年後は。
認知症は誰にでも起こりうる。65歳以上のうち、認知症と軽度認知障害(MCI、認知症の前段階)を合わせると約4人に1人にのぼる(厚労省推計)。今は毅然と断れても、判断能力が衰えたときに同じ要求をされたらどうなるか。
必要なのは「渡さない」という意志の力ではなく、「渡せない」という仕組みだ。
家族信託——「渡せない」仕組みの本命
不動産を家族信託の信託財産にすれば、受託者の判断なしには売却も担保設定もできなくなる。息子がいくら「売れ」と迫っても、仕組みとして不可能になる。制度の詳細は認知症の親を不動産詐欺から守る方法で解説しているが、ここでは親世代が押さえるべきポイントだけ述べる。
肝心なのは、受託者を誰にするか——資産を狙っている息子を受託者にしては意味がない。信頼できる別の家族、あるいは専門家(弁護士・司法書士)を選ぶ必要がある。
費用は不動産を含む場合で50万〜100万円程度。決して安くはないが、資産を丸ごと失うリスクと比較すれば、保険としては合理的だ。
ただし家族信託にも限界はある。節税効果はなく、信託した不動産で生じた赤字は他の所得と損益通算できない(信託法・所得税法の制約)。身上監護(介護や入院手続き)の権限は含まれないため、その部分は任意後見契約と組み合わせる必要がある。そして何より、親の判断能力が失われた後では契約できない。元気なうちに動かなければ、選択肢そのものが消える。
遺言書——「どうせ相続するんだから」への回答
「どうせ相続するんだから先にくれ」と息子は言うかもしれない。だが、遺言書があれば、誰に何を残すかは親が決められる。
特に公正証書遺言であれば、偽造や紛失のリスクがなく、法的に強い効力を持つ。「あの息子にはこれだけ、残りはこちらに」と明確に指定しておけば、死後の争いを最小限に抑えられる。
防衛策の比較
それぞれが守る範囲は重ならない。組み合わせて使うのが基本だ。
| 制度 | 何を防げるか | 費用目安 | 開始の条件 | 主な限界 |
|---|---|---|---|---|
| 家族信託 | 生前の不動産の勝手な売却・担保設定 | 設定時50万〜100万円 | 親に判断能力があるうち | 身上監護不可・損益通算不可 |
| 任意後見 | 判断能力低下後の身上監護・財産管理 | 月2〜3万円(後見人報酬) | 元気なうちに契約・発効は判断能力低下後 | 投資的な財産運用は不可 |
| 公正証書遺言 | 死後の相続争い・偏った相続 | 5〜15万円程度 | 親に判断能力があるうち | 生前の搾取は防げない |
不動産の生前防衛なら家族信託、死後の指定なら遺言書、判断能力低下後の包括ケアは任意後見——それぞれの守備範囲を理解した上で、必要な組み合わせを専門家と設計する。
「情」で判断しない
「でも、息子が困っているんだから……」
その気持ちは分かる。親として、子供を見捨てることは難しい。
だが、冷静に考えてほしい。
不動産を渡して、その息子は本当に「運用して食わせてくれる」のか。資産を手にした息子がすぐに使い果たして、もう一度「金をくれ」と戻ってくる可能性はないか。
冒頭の男性が言った通りだ。「あいつみたいなバカが1億持ったってすぐになくす」——この直感は、おそらく正しい。
実際に起きた話がある。
ある男は、地方の観光地で高級旅館を経営していた。だが、それは父親の資金と指示があってこそ成り立っていた経営だった。事情があって旅館を手放すことになり、売却して5億円を手にした。
その金を、半年で失った。
経営の素人であるにもかかわらず会社と工場を買い、運転資金はあっという間に尽きた。金目当てに近づく人間にも次々と渡した。5億円が、たった半年で消えた。
男は働かなくなった。借家にも住めなくなり、子供たちは親族に預けられた。妻はフルタイムのパートで生活費を稼ぎ、足りない分を兄弟から借りた。それを知った男は、悪びれもせずにこう言った。
「俺の分も借りてくれないか」
9歳の子供が家事一切を担った。
これが、「資産を持たせてはいけない人間に渡した結果」だ。
金銭管理ができない人間に資産を渡すことは、助けにはならない。かえって家族全体に大きな負担を残す結果になりかねない。
本当に息子の将来を考えるなら、資産を渡すのではなく、資産を守った上で、必要なときに必要な範囲で支援する仕組みを作るべきだ。それが家族信託であり、任意後見であり、遺言書だ。
今日からできること
1. 通帳と印鑑の管理を徹底する
子供に通帳を預けない。暗証番号を教えない。当たり前のことだが、「家族だから」と安易に共有している人は多い。
2. 不動産の登記情報を確認する
自分名義の不動産が、知らないうちに担保に入れられていないか。登記簿謄本は法務局で誰でも取得できる。年に一度は確認すべきだ。
自分が何を持っているかを把握しておくことは、残される家族のためにもなる。何十年も前に買った土地の権利書が遺品整理で初めて見つかり、家族がその扱いに困る例もある(原野商法の土地が半世紀後に化けた話)。
3. 専門家に相談する
家族信託や任意後見契約は、自分一人では設定できない。弁護士・司法書士に相談する。費用はかかるが、資産を失うよりはるかに安い。
4. 地域包括支援センターを知っておく
経済的虐待の相談先として、最寄りの地域包括支援センターがある。高齢者虐待防止法に基づき、市区町村が対応する義務を負っている。一人で抱え込む必要はない。
5. 「断る」ことに罪悪感を持たない
子供の要求を断ることは、親として冷たいことではない。自分の老後を守ることは、結果的に子供の負担を減らすことでもある。自分が資産を失えば、最終的にその介護費用は子供にのしかかる。
「うちの子に限って」の先にあるもの
高齢者の経済的虐待は、増え続けている。虐待件数は3年連続で最多を更新した。
「うちの子はそんなことしない」——多くの親がそう思っている。だが、統計は嘘をつかない。加害者の4割は息子だ。
これは特殊な家庭の話ではない。経済的に行き詰まった子供が、親の資産に手を伸ばす。それは、どの家庭でも起こりうる構造的な問題だ。
自分の資産を守ることは、自分の老後を守ることだ。そして、子供との関係を守ることでもある。金の問題がなければ、親子関係が壊れることもない。
情ではなく、仕組みで守る。それが、親としてできる最後の——そして最も重要な——判断だ。
出典・参考資料
- 厚生労働省「令和5年度『高齢者虐待の防止、高齢者の養護者に対する支援等に関する法律』に基づく対応状況等に関する調査結果」
- 厚生労働省「認知症および軽度認知障害(MCI)の高齢者数と有病率の将来推計」
- 刑法(明治40年法律第45号)244条「親族間の犯罪に関する特例」(e-Gov法令検索で検索可能)
- 高齢者虐待の防止、高齢者の養護者に対する支援等に関する法律(高齢者虐待防止法、平成17年法律第124号)
本記事は不動産仲介の現場での見聞・知見をもとに記述しています。本文中のエピソードは個人や家族のプライバシー保護のため、固有名詞・場所・時期を伏せています。個別の法律相談については、弁護士・司法書士などの専門家にご相談ください。不動産に関するご相談は、お問い合わせフォームよりお気軽にご連絡ください。
本記事は一般的な情報提供を目的としたものであり、特定の取引や投資判断に関する助言ではありません。具体的なご相談は、各分野の専門家にご依頼ください。